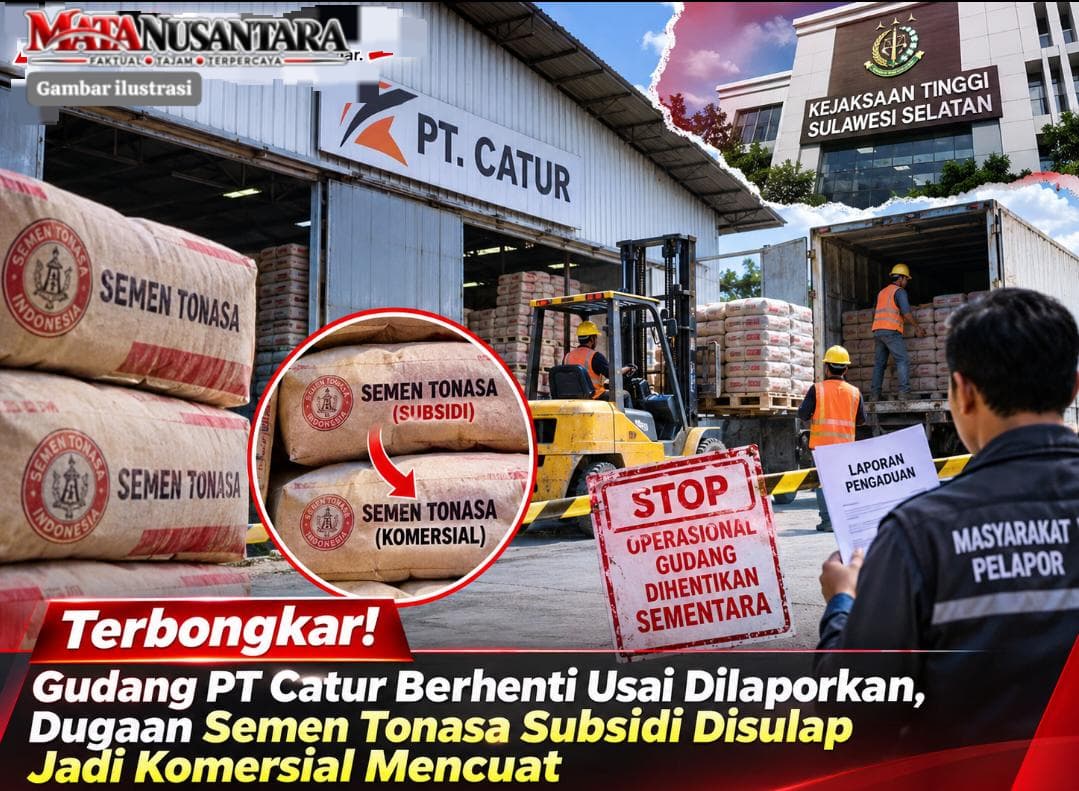
Terbongkar! Gudang PT Catur Berhenti Usai Dilaporkan, Dugaan Semen Tonasa Subsidi Disulap Jadi Komersial Mencuat
MAKASSAR, MATANUSANTARA — Berhentinya aktivitas gudang PT Catur Kencana Sakti di Jalan Sultan Alauddin No. 102 B, Makassar, belum menutup rangkaian pertanyaan mengenai kegiatan distribusi semen yang disebut berlangsung selama kurang lebih lima tahun. Justru setelah lokasi tersebut dikabarkan kosong, muncul pengakuan sumber internal mengenai dugaan penggantian kemasan semen menjadi kemasan komersial. Informasi ini membuka sejumlah aspek yang perlu diuji, mulai dari asal pasokan dan prosedur pengemasan, hingga kesesuaian perizinan, pencatatan transaksi, serta kewajiban perpajakan perusahaan.
Berdasarkan informasi yang dihimpun tim redaksi Matanusantara.co.id, sumber internal PT Catur Kencana Sakti menyebut adanya alat atau mesin khusus yang diduga digunakan untuk mengganti kemasan semen yang disebut berasal dari pasokan PT Semen Tonasa.
“Selama gudang itu masih beroperasi, ada aktivitas yang menurut saya perlu ditelusuri. Semen yang masuk disebut berasal dari pasokan PT Semen Tonasa. Di dalam gudang, diduga terdapat alat atau mesin khusus yang digunakan untuk mengganti kemasan semen menjadi kemasan komersial.” kata sumber terpercaya yang enggan disebutkan identitasnya, Minggu (01/11/2026).
Pernyataan tersebut memunculkan pertanyaan mendasar: bagaimana prosedur pengemasan semen yang diterapkan di lokasi, apakah proses tersebut diketahui atau mendapat persetujuan produsen, serta bagaimana identitas dan klasifikasi produk setelah kemasannya diganti?
Sumber internal itu juga mengungkapkan dugaan adanya proses pemecahan semen yang masih utuh sebelum dilakukan pengemasan ulang.
“Yang lebih serius, semen yang masih utuh diduga sengaja dipecahkan terlebih dahulu sebelum dikemas kembali. Saya menduga proses tersebut dilakukan agar semen yang semula disebut sebagai produk subsidi dapat dipasarkan sebagai semen nonsubsidi.” ungkapnya
Tak sampai situ, sumber internal itu juga menyebut hubungan pendistribusian semen antara PT Semen Tonasa dan PT Catur Kencana Sakti telah berlangsung lama. Rentang waktu itu dinilai penting untuk menelusuri apakah prosedur penerimaan, penyimpanan, pengemasan, dan penjualan telah berjalan sesuai ketentuan.
“Kerja sama pendistribusian semen antara PT Semen Tonasa dan PT Catur Kencana Sakti disebut telah berlangsung lama. Karena itu, menurut saya, perlu ditelusuri bagaimana prosedur penerimaan, penyimpanan, pengemasan, dan penjualan semen selama periode tersebut. Apakah seluruh aktivitas itu sudah sesuai SOP atau justru terdapat proses yang perlu dipertanyakan?”
Sumber tersebut menegaskan, penghentian operasional gudang tidak semestinya mengakhiri penelusuran terhadap kegiatan pada masa sebelumnya. Menurutnya, dokumen pasokan, catatan stok, serta mekanisme penjualan perlu diperiksa untuk menguji dugaan yang berkembang.
“Sekarang aktivitas gudang sudah tidak berjalan. Tetapi berhentinya operasional tidak seharusnya menghentikan penelusuran terhadap aktivitas sebelumnya. Jika memang ada dugaan penggantian kemasan dan ketidaksesuaian prosedur, dokumen pasokan, catatan stok, serta mekanisme penjualan perlu diperiksa agar semuanya menjadi terang,” tutupnya
Sebelumnya, sorotan terhadap aktivitas gudang tersebut turut disampaikan praktisi hukum Muh. Syahban Munawir, S.H., M.H., yang akrab disapa Awhi. Ia mendesak Kejaksaan Tinggi Sulawesi Selatan (Kejati Sulsel) menelusuri secara menyeluruh dugaan ketidaksesuaian perizinan, pemanfaatan bangunan, kewajiban perpajakan, serta efektivitas pengawasan instansi terkait.
Awhi menilai, pemeriksaan tidak boleh hanya berpatokan pada dokumen legalitas yang dimiliki perusahaan. Dokumen tersebut perlu dibandingkan dengan aktivitas nyata di lapangan, termasuk penggunaan bangunan, kegiatan penyimpanan, bongkar muat, distribusi, dan transaksi penjualan.
“Kalau benar tiga tahun pertama perusahaan beroperasi tanpa izin yang sesuai, kemudian dua tahun berikutnya mengantongi izin pertokoan tetapi faktanya digunakan sebagai gudang, maka ini harus dibongkar secara menyeluruh. Jangan hanya melihat dokumen di atas kertas. Lihat apa yang sebenarnya dilakukan perusahaan di lapangan,” tegasnya, Minggu (4/10/2026).
Menurut Awhi, apabila terdapat dugaan perbedaan antara izin yang dimiliki dan kegiatan faktual perusahaan, instansi terkait perlu memeriksa kapan aktivitas usaha dimulai, jenis izin yang berlaku pada setiap periode, serta apakah kegiatan pergudangan dan distribusi tercakup dalam perizinan tersebut.
Ia juga meminta penelusuran terhadap nilai transaksi dan kewajiban perpajakan selama kegiatan usaha berlangsung. Pemeriksaan, menurutnya, perlu mencakup pembukuan, laporan penjualan, pelaporan pajak, dan bukti pembayaran sesuai ketentuan yang berlaku.
“Selama ada aktivitas usaha, ada barang yang masuk, ada barang yang keluar dan ada transaksi dengan konsumen. Maka harus dibuka berapa nilai transaksi selama lima tahun, bagaimana pembukuannya, bagaimana pelaporannya dan berapa kewajiban pajak yang sebenarnya harus dipenuhi,” ujarnya.
Awhi meminta data penjualan dan pembukuan dicocokkan dengan laporan perpajakan untuk mengetahui apakah terdapat ketidaksesuaian yang membutuhkan penjelasan.
“Kalau angka penjualan tidak sejalan dengan laporan pajak, itu harus dijelaskan. Kalau ada kewajiban yang seharusnya dibayar tetapi tidak dibayar, hitung berapa nilainya. Jangan berhenti pada asumsi,” tegasnya.
Ia menekankan bahwa dugaan pelanggaran perpajakan harus diuji berdasarkan bukti dan ketentuan yang berlaku pada periode terkait. Apabila ditemukan indikasi tindak pidana, proses hukum harus dilakukan sesuai prosedur.
“Kalau kemudian ditemukan adanya kesengajaan menyembunyikan transaksi, memberikan keterangan yang tidak benar atau tindakan lain yang memenuhi unsur pelanggaran pidana perpajakan, maka tentu harus diproses sesuai hukum. Tetapi semuanya harus dibuktikan melalui pemeriksaan,” katanya.
Awhi mengingatkan bahwa kehati-hatian dalam menyimpulkan dugaan pelanggaran tidak boleh dijadikan alasan untuk mengabaikan pemeriksaan yang memang diperlukan.
“Jangan karena belum ada bukti kemudian pemeriksaannya tidak dilakukan. Bukti itu dicari melalui pemeriksaan. Kalau tidak ada pelanggaran, sampaikan bahwa tidak ada. Kalau ada, jangan ditutup-tutupi,” ujarnya.
Persoalan perizinan juga menjadi perhatian. Awhi meminta pemeriksaan terhadap Nomor Induk Berusaha (NIB), Klasifikasi Baku Lapangan Usaha Indonesia (KBLI), dokumen perizinan melalui sistem Online Single Submission (OSS), serta persyaratan pergudangan yang relevan.
“Kalau izinnya toko tetapi aktivitasnya gudang, pertanyaannya apakah kegiatan itu memang tercakup dalam KBLI dan izin yang dimiliki? Kalau tidak sesuai, bagaimana bisa aktivitas tersebut berlangsung selama dua tahun?” katanya.
Menurutnya, keberadaan NIB tidak otomatis menjawab apakah kegiatan perusahaan telah sesuai dengan peruntukan dan persyaratan izin. Hal yang harus diperiksa adalah jenis usaha yang tercatat serta kesesuaiannya dengan kegiatan nyata di lapangan.
“Aturan perizinan sudah mengatur kewajiban pelaku usaha, standar kegiatan dan pengawasan. Jadi jangan hanya bertanya apakah perusahaan punya NIB. Pertanyaannya, NIB dan KBLI itu untuk kegiatan apa, lalu kegiatan sebenarnya apa?” tegas Awhi.
Ia juga meminta pemeriksaan terhadap fungsi bangunan dan kesesuaian pemanfaatannya. Dokumen Persetujuan Bangunan Gedung (PBG), Sertifikat Laik Fungsi (SLF) apabila dipersyaratkan, serta ketentuan tata ruang perlu diperiksa sesuai regulasi yang berlaku.
“Kalau fungsi bangunannya berbeda dengan pemanfaatannya, jangan dibiarkan menjadi persoalan yang dianggap biasa. Pemerintah harus memastikan apakah perubahan fungsi atau pemanfaatannya sudah memenuhi ketentuan,” ujarnya.
Selain fungsi bangunan, kesesuaian lokasi dengan peruntukan tata ruang juga perlu dipastikan. Apabila lokasi digunakan untuk pergudangan dan distribusi, pemerintah harus memeriksa apakah kegiatan tersebut diperbolehkan berdasarkan dokumen tata ruang serta perizinan yang berlaku.
“Harus jelas lokasi itu diperuntukkan untuk apa. Kalau aktivitasnya pergudangan, apakah tata ruangnya membolehkan? Jangan sampai izin mengatakan toko, bangunan digunakan sebagai gudang, sementara peruntukan ruangnya juga tidak sesuai,” kata Awhi.
Awhi turut meminta Pemerintah Kota Makassar memeriksa kewajiban pajak daerah yang relevan dengan kegiatan perusahaan. Ia menegaskan perlunya membedakan kewenangan pajak pusat dan pajak daerah agar pemeriksaan dilakukan oleh instansi yang tepat.
“Jangan mencampuradukkan pajak pusat dengan pajak daerah. Tetapi jangan pula membiarkan kewajiban yang memang menjadi objek pajak daerah tidak diperiksa. Bapenda harus membuka data dan memastikan apa saja kewajiban perusahaan kepada daerah,” jelasnya.
Ia juga mempertanyakan pelaksanaan pengawasan selama gudang beroperasi. Menurutnya, perlu diketahui apakah pernah ada pemeriksaan, teguran, atau tindakan administratif apabila ditemukan ketidaksesuaian.
“Kalau benar tiga tahun berjalan tanpa izin yang sesuai, siapa yang mengawasi? Apakah pernah ada pemeriksaan? Apakah pernah ada teguran? Kalau pernah ditemukan pelanggaran, apa tindak lanjutnya?” ujarnya.
Awhi menegaskan, dugaan pembiaran tidak boleh diarahkan kepada pihak tertentu tanpa bukti. Namun, jika pemeriksaan menemukan indikasi kelalaian atau penyalahgunaan kewenangan, persoalan tersebut juga perlu ditindaklanjuti berdasarkan hasil pemeriksaan.
“Kalau ada kewenangan pengawasan, harus dilihat apakah kewenangan itu dijalankan. Kalau ada dugaan pembiaran, harus diuji. Tetapi sekali lagi, semuanya harus berdasarkan bukti,” tegasnya.
Terkait penghentian aktivitas gudang, Direktur PT Catur Kencana Sakti, Jonny Tanasal, melalui surat pemberitahuan Nomor 096/CKS/IX/2026 tertanggal 30 September 2026 menyampaikan bahwa lokasi tersebut telah dikosongkan sejak 28 September 2026 dan tidak lagi digunakan untuk aktivitas distribusi maupun bongkar muat.
Pernyataan dalam surat itu perlu dicocokkan dengan kondisi faktual dan dokumen pendukung. Berhentinya operasional tidak serta-merta menjawab pertanyaan mengenai kesesuaian kegiatan usaha dan pemenuhan kewajiban selama periode sebelumnya.
“Gudang boleh dihentikan, aktivitas boleh disetop. Tetapi dugaan pelanggaran selama lima tahun tidak ikut berhenti. Kalau ada dugaan perbuatan melawan hukum, APH tetap harus mengusut aktivitas yang sudah terjadi,” tegas Awhi.
Ia meminta penghentian operasional tidak menjadi akhir dari penelusuran. Pemeriksaan harus memastikan apakah terdapat pelanggaran administratif, kewajiban yang belum diselesaikan, atau indikasi tindak pidana yang memenuhi unsur hukum.
“Jangan sampai gudang ditutup, kemudian persoalannya dianggap selesai. Penyetopan adalah tindakan terhadap aktivitas sekarang. Sedangkan dugaan pelanggaran dan kewajiban selama masa sebelumnya tetap harus diperiksa,” katanya.
Menurut Awhi, pemeriksaan juga perlu menelusuri rantai administrasi dan pengawasan, mulai dari pihak yang mengajukan dokumen, proses verifikasi, penerbitan izin, hingga pelaksanaan pengawasan oleh instansi terkait.
“Siapa yang mengajukan, siapa yang memverifikasi, siapa yang menerbitkan dan siapa yang mengawasi. Semua harus terang. Jangan hanya perusahaan yang diminta bertanggung jawab kalau ternyata ada rantai pengawasan pemerintah yang juga harus diperiksa,” ujarnya.
Ia menegaskan, penanganan harus disesuaikan dengan hasil pemeriksaan. Pelanggaran administratif harus ditindak berdasarkan aturan, sementara indikasi tindak pidana harus diproses dengan bukti yang memadai.
“Kalau hanya pelanggaran administrasi, tindak sesuai aturan. Kalau ditemukan indikasi pidana, proses. Jangan berhenti karena aktivitas gudang sudah disetop,” tegasnya.
“Jangan sampai lima tahun aktivitas perdagangan Semen Tonasa berakhir hanya dengan gudang kosong. Yang harus dicari adalah kebenaran. Apakah perusahaan memang telah memenuhi seluruh kewajibannya, atau ada kewajiban kepada negara yang selama ini belum diselesaikan,” pungkasnya.
Hingga berita diterbitkan, redaksi masih mengupayakan dan menunggu klarifikasi resmi dari Direktur PT Catur Kencana Sakti, Jonny Tanasal, mengenai dasar perizinan perusahaan, penggunaan izin pertokoan untuk aktivitas gudang, kegiatan perdagangan semen, dugaan pengemasan ulang, serta pemenuhan kewajiban perpajakan selama perusahaan beroperasi.
Redaksi juga meminta penjelasan PT Semen Tonasa mengenai hubungan distribusi dengan PT Catur Kencana Sakti, klasifikasi produk yang dipasok, dan ketentuan pengemasan ulang. Konfirmasi turut ditujukan kepada Kejati Sulsel, Disperindag Kota Makassar, DPMPTSP, Bapenda, serta instansi perpajakan mengenai kewenangan pengawasan dan tindak lanjut atas dugaan tersebut.
Matanusantara.co.id membuka ruang bagi seluruh pihak terkait untuk memberikan klarifikasi dan menyampaikan dokumen pendukung. Seluruh dugaan dalam pemberitaan ini masih memerlukan verifikasi dan tidak dimaksudkan sebagai kesimpulan hukum sebelum pemeriksaan oleh pihak berwenang dilakukan. (***)
Tinggalkan Balasan